
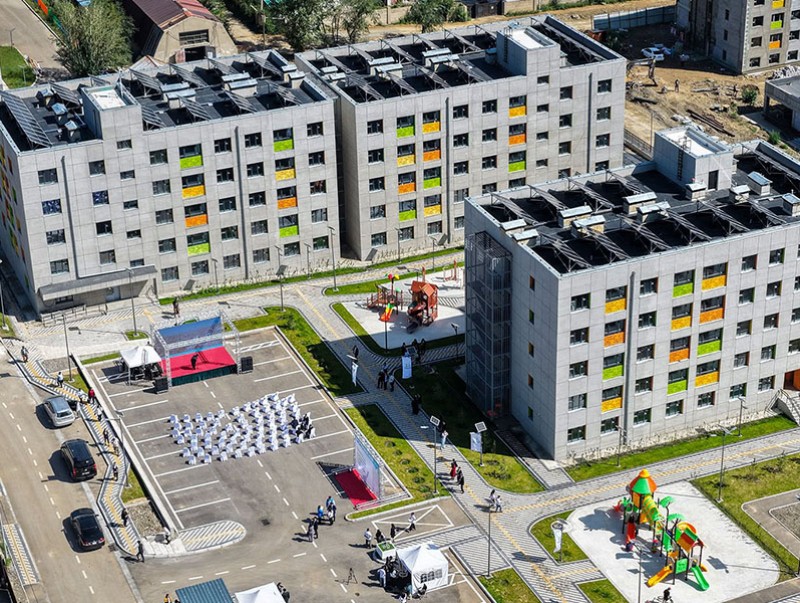
Ипотекийн зээл авах хүсэлтэй өрхүүд олон. Тэдний өргөдлийн нийт дүн 7.9 их наяд төгрөгт хүрчээ. Энэ нөхцөлд санхүүжилтийг нэмэгдүүлэхээс гадна хөнгөлөлтийг хэнд чиглүүлэх, урт хугацааны эх үүсвэрийг хэрхэн бүрдүүлэх асуудал хөндөгдөж байна.
Өглөө сэрээд утсаа шалгаж, ипотекийн зээлийн хүсэлт нь шийдэгдсэн эсэхийг хүлээх иргэд олон. Шийдэгдээгүй бол маргааш дахин шалгана. Ипотекийн зээлийн дараалалд байгаа иргэдийн хувьд энэ хүлээлт хэдийнээ өдөр тутмын амьдралын нэг хэсэг болжээ. Гэхдээ энэ хүлээлтийн цаана хэдий хэмжээний эрэлт байна вэ?
Монголбанкны тооцоогоор ипотекийн зээлийн хүлээгдэж буй хүсэлт 7.9 их наяд төгрөгт хүрсэн байна. Үүний 6.4 их наяд нь Улаанбаатар хотод, 1.5 их наяд нь орон нутагт ногдож байна. Нөгөө талд нийт өрхийн 70 хувь буюу 695 мянган өрх орон сууцгүй гэсэн тооцоо бий. 2024 оны байдлаар ипотекийн зээлийн нийт зээлдэгч 103.7 мянга байгаагаас 38.5 мянга буюу 37.13 хувь нь гэр хорооллоос орон сууцанд шилжсэн зээлдэгч байна.
Эдгээр тоо ипотекийн зээлийн эрэлт өндөр байгааг харуулахын зэрэгцээ одоогийн тогтолцоо бүх хэрэгцээг хамарч чадахгүй байгааг илтгэнэ.
Зээлийн санхүүжилтийг нэмэгдүүллээ гээд асуудал шууд шийдэгдэхгүй. Зээл авах хүн олширсон ч байрны тоо нэмэгдэхгүй бол эрэлт өсөж, үнэ нь дагаад нэмэгдэх эрсдэлтэй. Монголбанк ч ипотекийн хөтөлбөр орон сууцны эрэлтийг нэмэгдүүлж, улмаар үнийн өсөлтөд нөлөөлж буй асуудлыг хөндөж байгаа юм. Тиймээс ипотекийн зээлийн тогтолцоог өөрчлөхөөр ажиллаж байна.
САНХҮҮЖИЛТ НЭМЭГДВЭЛ БАЙРНЫ ҮНЭ ЯАХ ВЭ?
Ипотекийн зээлийн санхүүжилтийг нэмэгдүүлэхэд орон сууц худалдан авах боломжтой иргэдийн тоо өснө. Харин нийлүүлэлт энэ эрэлтийг дагаж чадахгүй бол нэмэгдсэн эрэлт орон сууцны үнэд шингэх эрсдэлтэй. Энгийнээр байрны үнэ өснө.
Монголбанкны Дотоод зах зээлийн үйл ажиллагааны хэлтсийн захирал Б.Мөнхзулын тайлбарласнаар ипотекийн хөтөлбөр хэрэгжиж эхэлснээс хойш орон сууцтай болсон иргэдийн тоо нэмэгдсэн ч орон сууцны үнэ давхар өссөн байна.
Тэрбээр “Хөнгөлөлттэй хүүтэй ипотекийн зээл богино хугацаанд шийдэл болж болох ч урт хугацаанд тогтвортой үргэлжлүүлэхэд хүндрэлтэй. Учир нь ипотекийн зээлийн эх үүсвэр хязгаарлагдмал учраас дараалал үүсдэг. Харин санхүүжилтийг хязгаарлалгүй нэмэгдүүлбэл зах зээлд их хэмжээний мөнгө орж, орон сууцны үнэ болон инфляц өсөх эрсдэлтэй” гэсэн юм.
Тиймээс хүлээгдэж буй хүсэлтийг хэрхэн санхүүжүүлэх вэ гэдэг нь зөвхөн эх үүсвэрийн асуудал биш. Санхүүжилт нэмэгдэхэд орон сууцны нийлүүлэлт, үнэ болон урт хугацааны санхүүжилтийн тогтвортой байдлыг хамтад нь авч үзэх шаардлагатай.
695 МЯНГАН ӨРХИЙН ОРОН СУУЦНЫ ХЭРЭГЛЭЭ
Ипотекийн хөтөлбөр тодорхой хэмжээний өрхийг орон сууцтай болоход дэмжлэг үзүүлсэн ч хэрэгцээ үүгээр дуусахгүй. Нийт өрхийн 70 хувь буюу 695 мянган өрх орон сууцгүй байгаа нь цаашид ипотекийн зээлийн эрэлт өндөр хэвээр байхыг харуулж байна.
Харин энэ эрэлтийг хангах урт хугацаатай, тогтвортой санхүүжилтийн эх үүсвэр хязгаарлагдмал байгаа нь хүртээмжийн асуудлыг улам хүндрүүлж байна. Ингээд ипотекийн шинэчлэлийн дараагийн гол асуулт гарч ирнэ. Хөнгөлөлттэй зээлийг хэнд олгох вэ?
6 ХУВИЙН ЗЭЭЛИЙГ ХЭНД ОЛГОХ ВЭ?
Одоогийн хөтөлбөрийн зээлийн хүү арилжааны нөхцөлтэй орон сууцны зээлийн хүүгээс 10 нэгж хувиар бага байна. Харин ипотекийн зээлээр баталгаажсан бондын өгөөж бага, Монголбанкны хүлээх алдагдал өндөр байгаа аж.
Тиймээс Монголбанкнаас хөнгөлөлттэй зээлийг бүх зээлдэгчид ижил нөхцөлөөр олгохын оронд тодорхой бүлэгт чиглүүлэх санал боловсруулсан байна. Тухайлбал, гурваас дээш хүүхэдтэй өрхөд 2 нэгж хувийн, гэр хорооллын дахин төлөвлөлтийн байршилд 4 нэгж хувийн, анх удаа орон сууц авч буй зээлдэгчид 2 нэгж хувийн хөнгөлөлт үзүүлэхээр тооцжээ.
Өөрөөр хэлбэл, гэр хорооллын дахин төлөвлөлтийн хүрээнд шинээр орон сууц авч буй иргэн 6 хувийн хүүтэй зээлд хамрагдах боломжтой байхаар тооцсон бол бусад зээлдэгчийн хүү ялгаатай байхаар тусгасан байна. Мөн дахин орон сууц худалдан авах болон хөрөнгө оруулалтын зорилготой худалдан авалтыг хязгаарлаж, бодит хэрэгцээтэй өрхөд ипотекийн зээлийн хүртээмжийг нэмэгдүүлэхээр төлөвлөжээ.
Ингэснээр шинэчлэлийн гол өөрчлөлтүүдийн нэг нь хөнгөлөлтийг бүх зээлдэгчид ижил нөхцөлөөр олгох бус, тодорхой бүлэгт чиглүүлэхэд оршиж байна.
ИПОТЕКИЙН ХҮҮ ӨӨРЧЛӨГДӨХ ҮҮ?
Шинэчлэлийн саналд ипотекийн зээлийг нэг хүүтэй байлгахын оронд хэд хэдэн шатлалтай болгохоор тооцжээ. Зээлийн багцын 50 хувь нь 6 хувь, 5 хувь нь 8 хувь, 14 хувь нь 10 хувь, 17 хувь нь 12 хувь, 14 хувь нь 14 хувийн хүүтэй байхаар тооцсон байна. Үүний дүнд жигнэсэн дундаж хүү ойролцоогоор 8.8 хувь болох тооцоо гарчээ.
Гэхдээ энэ нь эцэслэн батлагдсан шинэ хүү биш. Ипотекийн санхүүжилтийг ялгаатай хүүтэй бүтээгдэхүүн болгон өөрчлөхөөр боловсруулсан санал, тооцоолол юм.
Өөрөөр хэлбэл, цаашид бүх зээлдэгч ижил нөхцөлөөр зээл авахын оронд орлого, хэрэгцээ болон орон сууц худалдан авах нөхцөлөөс хамаарсан ялгаатай бүтээгдэхүүн бий болгох хувилбар яригдаж байна.
ДАРААГИЙН МӨНГӨ ХААНААС ИРЭХ ВЭ?
Ипотекийн зээлийн эрэлтийг тогтвортой хангахын тулд урт хугацааны санхүүжилтийн эх үүсвэрийг хэрхэн бүрдүүлэх вэ гэдэг асуудал мөн хөндөгдөж байна. Өнөөгийн тогтолцоо Монголбанк болон Засгийн газрын эх үүсвэрт голлон түшиглэж байгаа бөгөөд урт хугацаатай, тогтвортой санхүүжилтийн эх үүсвэр хязгаарлагдмал байгааг Монголбанк онцолж байгаа юм.
Тиймээс санхүүжилтийн эх үүсвэрийг төрөлжүүлж, орон сууцны урт хугацааны санхүүжилтийн тогтолцоо бий болгохоор төлөвлөжээ. Үүний хүрээнд зөвхөн байр худалдан авах бус, амины орон сууц барих, одоо байгаа орон сууцаа томруулах хүсэлтэй иргэдэд зориулсан санхүүжилтийн боломжийг нэмэгдүүлэхээр төлөвлөж байна.
Мөн өрхийн хэрэгцээнд нийцсэн өөр өөр зээлийн бүтээгдэхүүн бий болгож, эрэлт болон нийлүүлэлтийг хамтад нь дэмжихээр тусгажээ. Үүний нэг хэсэг нь ОРОН СУУЦНЫ САНХҮҮЖИЛТИЙН ТӨРӨЛЖСӨН БАНК БАЙГУУЛАХ ХУУЛЬ юм. Тус банкны тухай анхдагч хуулийн төслийг УИХ-д өргөн барьж, энэ намрын ээлжит чуулганаар хэлэлцүүлэхээр төлөвлөсөн байна.
Мөн ипотекийн санхүүжилтийн хөтөлбөрийг Засгийн газарт шилжүүлэх бэлтгэл ажлыг хангаж эхэлжээ.
ДАРААЛАЛД БАЙГАА ХҮН ХЭЗЭЭ ЗЭЭЛ АВАХ ВЭ?

Ипотекийн зээл хүлээж буй иргэний хувьд дээрх бүх өөрчлөлт эцэстээ нэг асуултад очно. Хүсэлт хэзээ шийдэгдэх вэ?
Үүнийг шийдэхийн тулд ипотекийн зээлийн нэгдсэн мэдээллийн сан болон зээл хүссэн иргэдийн нэгдсэн дараалал бий болгож, хүсэлтийн шийдвэрлэлтийн явцыг E-Mongolia-аар хянах боломж бүрдүүлэхээр төлөвлөжээ.
Ингэснээр зээл хүсэгч хүсэлтийнхээ явцыг цахимаар хянахаас гадна өмнө нь хэдэн хүн зээл хүлээж байгааг харах боломжтой болох юм. Мөн тухайн жилийн санхүүжилтийн хэмжээг нээлттэй зарлаж, ипотекийн зээлийн хуваарилалтыг илүү ил тод болгохоор тооцжээ. Энэ нь ипотекийн зээлийн дараалалтай холбоотой мэдээллийг нэг дор төвлөрүүлж, иргэдийн хүлээлт болон шийдвэрлэлтийн явцыг илүү тодорхой болгох зорилготой.
Гэхдээ эдгээр нь одоогоор бүрэн хэрэгжсэн тогтолцоо биш, цаашид хэрэгжүүлэхээр төлөвлөсөн арга хэмжээ юм.
ИПОТЕКИЙН ЗЭЭЛИЙН ДАРААГИЙН АЛХАМ
Ипотекийн зээлийн асуудал эцэстээ “хэдэн төгрөгийн зээл гаргах вэ” гэдгээс илүү том асуудал болж байна.
Хязгаарлагдмал эх үүсвэрээр олон хүнд бага хүүтэй зээл олгох уу, эсвэл хамгийн их хэрэгцээтэй өрхүүдэд илүү их дэмжлэг үзүүлэх үү? Хүүг бага хэвээр хадгалах уу, эсвэл тогтолцоогоо урт хугацаанд тогтвортой ажиллах нөхцөлд хүргэх үү?
Олон хүнд зээл хүргэхийн зэрэгцээ байрны үнийг хэт өсгөхгүй, санхүүжилт нь тасрахгүй байх тогтолцоо шаардлагатай байна. Өөрөөр хэлбэл, өнөөдөр зээл авсан өрхийн дараа дараагийн зээл хүсэгчдэд ч санхүүжилт хүрэх боломжтой байх шаардлагатай.
Тиймээс ипотекийн шинэчлэлийн гол шалгуур нь хэдэн хүнд зээл олгосноор бус, иргэдийн орон сууцны хэрэгцээг тогтвортой хангаж, зээлийн санхүүжилт тасрахгүй, байрны үнэ хэт өсөх дарамт үүсгэхгүй тогтолцоо бий болгож чадсан эсэхээр хэмжигдэх биз.
Шинэ тогтолцоо эдгээр асуудлыг хэрхэн шийдэх нь цаашдын бодит үр дүнгээр харагдана. Харин ипотекийн зээл хүлээж буй иргэдийн хувьд нэг асуулт үлдэнэ.
Дараалал хэзээ богиносож, байртай болох боломж хэзээ илүү хүртээмжтэй болох вэ?